Domain sauna-to-go.de kaufen?
Wir ziehen mit dem Projekt
sauna-to-go.de um.
Sind Sie am Kauf der Domain
sauna-to-go.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sauna-to-go.de kaufen?
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **

Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
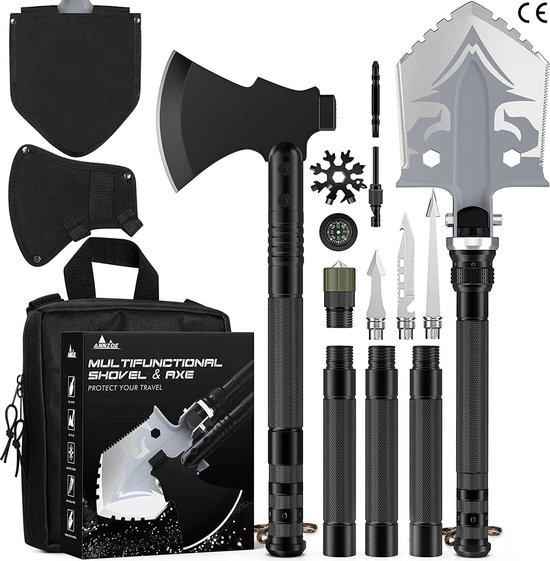
Famanu Multifunktionswerkzeug - Kompakt und Tragbar - Ideal für Camping und OutdoorEntdecken Sie das ultimative Survival-Werkzeug, das in der Ausrüstung jedes Abenteurers, Offroaders, Campers, Truckers oder Autofahrers nicht fehlen sollte. Dieses Survival-Set ist sowohl für Preppers als auch für Entdecker ein unverzichtbares Must-Have und enthält zwei essentielle Werkzeuge zum Überleben: eine robuste Schaufel und eine harte taktische Axt. Die Schaufel ist keine gewöhnliche Campingschaufel - mit einem vergrößerten und verstärkten Design von 18 x 16 cm und einer beeindruckenden Dicke von 3 mm ist sie stärker als andere Campingschaufeln auf dem Markt. Sie ist hart, stabil und langlebig und verformt sich selbst unter schweren Bedingungen nicht. Mit einer Härte von über 48 ist diese Schaufel bereit für jede Herausforderung. Die harte taktische Axt besteht aus einer speziellen Mischung aus Chrom und Kohlenstoff, was sie unglaublich stark und rostbeständig macht. Die scharfe Klinge kann sowohl hartes als auch weiches Holz bearbeiten, sodass Sie problemlos Brennholz spalten,347,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
-
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **
-
Was ist eine steuerliche Außenprüfung?
Was ist eine steuerliche Außenprüfung? **


Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
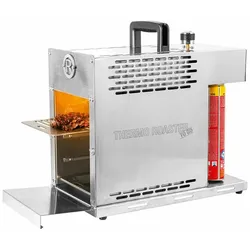
Walter Thermo Roaster To Go Mobiler Gasgrill mit Zubehör Multigas OutdoorWalter Thermo Roaster TO GO Outdoor Oberhitze-Gasgrill Der tragbare Walter Thermo Roaster TO-GO garantiert die ultimative Flexibilität für unterwegs. Von nun an werden keine schweren Gasflaschen mehr benötigt! Ideal für die perfekte Zubereitung von Kurzgebratenem, wie Steaks, aber auch Fisch, Meeresfrüchte oder Gemüse. Mit Vorwärmkammer für das Vorbereiten größerer Fleischstücke (ähnlich Sous-Vide). Grillen Sie mit einer Temperatur von bis zu 800 °C. Im Roaster befindet sich ein Schienensystem mit mehreren Einschüben zum Einstellen der Grillhöhe. Die Fertigung des Gehäuses aus robustem Edelstahl wird dem hohen Qualitätsstandard des Produktes gerecht. In der Zeit, in der der Roaster nicht verwendet wird, schützt die mitgelieferte Schutzhaube vor äußeren Einflüssen wie z.B. Staub. Eine Auffangschale, damit Herabtropfendes nicht verbrennt, ist natürlich ebenfalls mit dabei. Der separate Grillrostheber ermöglicht das problemlose Rein- und Rausschieben des Grillrostes. Außerdem sind am Grillrostheber ein Maulschlüssel und ein Flaschenöffner integriert - Wie praktisch! Der leistungsstarke Gasbrenner wird mit einer batteriebetriebenen Zündung entflammt (Batterie im Lieferumfang enthalten). Die Flamme kann mit Hilfe des Einstellrades geregelt werden. Je nach Grillgut muss nicht nur die Temperatur, sondern auch die Entfernung zur Flamme geändert werden, hierfür hat der Thermo Roaster TO-GO Schienen in fünf verschiedenen Höhen. Dank des praktischen Tragegriffs kann der Gasgrill leicht transportiert und verstaut werden. Die rutschfesten Abstellfüße runden das Gesamtpaket ab. Rutschfeste Abstellfüße und der stabile Transportgriff ermöglichen einen sicheren Stand und einen leichten Transport Separater Grillrostheber mit integriertem Flaschenöffner und Maulschlüssel Leistungsstarker Gasgrill mit einstellbarer Flamme89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
Ähnliche Suchbegriffe für Steuerliche
-
Famanu Multifunktionswerkzeug - Kompakt und Tragbar - Ideal für Camping und OutdoorEntdecken Sie das ultimative Survival-Werkzeug, das in der Ausrüstung jedes Abenteurers, Offroaders, Campers, Truckers oder Autofahrers nicht fehlen sollte. Dieses Survival-Set ist sowohl für Preppers als auch für Entdecker ein unverzichtbares Must-Have und enthält zwei essentielle Werkzeuge zum Überleben: eine robuste Schaufel und eine harte taktische Axt. Die Schaufel ist keine gewöhnliche Campingschaufel - mit einem vergrößerten und verstärkten Design von 18 x 16 cm und einer beeindruckenden Dicke von 3 mm ist sie stärker als andere Campingschaufeln auf dem Markt. Sie ist hart, stabil und langlebig und verformt sich selbst unter schweren Bedingungen nicht. Mit einer Härte von über 48 ist diese Schaufel bereit für jede Herausforderung. Die harte taktische Axt besteht aus einer speziellen Mischung aus Chrom und Kohlenstoff, was sie unglaublich stark und rostbeständig macht. Die scharfe Klinge kann sowohl hartes als auch weiches Holz bearbeiten, sodass Sie problemlos Brennholz spalten,347,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EMOOR Dreifach Faltbar Kompakt Matratze Luxe (65 x 180 cm) Grau, Urethan Abnehmbarer Bezug Outdoor Camping Tragbar Gästegriffe Japanische Futonmatratze TatamiEMOOR Dreifach Faltbar Kompakt Matratze Luxe (65 x 180 cm) Grau, Urethan Abnehmbarer Bezug Outdoor Camping Tragbar Gästegriffe Japanische Futonmatratze Tatami. [ABMESSUNGEN] Ausgeklappt: 180 x 65 x 11 cm (70.87 x 25.59 x 4.33 Zoll). Zusammengeklappt: 65 x 60 x 33 cm (25.59 x 23.62 x 12.99 zoll). [MATERIALIEN] Abnehmbarer Bezug: 100 % Polyester mit U-förmigem, weit zu öffnendem Reißverschluss, Füllung: Hochelastischer und dichter Urethanschaum (200N / 32D), mit Tragegriffen. [FALTEN UND MITNEHMEN] Kompakt in drei Teile faltbar und bei Nichtgebrauch verstaubar. Leichtgewicht (5 kg / 11.02 lb) und mit Tragegriffen lässt sie sich bequem überallhin mitnehmen. Ideal für Camping, Gäste, Powernaps und als Notfallbett. [WASCHBARER BEZUG] Der Bezug lässt sich dank des weit geöffneten U-förmigen Reißverschlusses leicht abnehmen und ist maschinenwaschbar (mit einem Wäschenetz). Ober- und Seitenteile des Bezugs bestehen aus weichem Jacquard in stilvollem Grau, die Unterseite aus atmungsaktivem Mesh, das Feuchtigkeit während des Schlafs ableitet. [GUTE STÜTZKRAFT] Hochwertiger Urethanschaum mit hoher Elastizität (200 N) und Strapazierfähigkeit dank hoher Dichte (32D). Die extra dicke (11 cm / 4.33 Zoll) und die feste Stützkraft sorgen für angenehmen Schlaf, ohne dass Sie den harten Boden spüren. Farbe:Grau159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Solarpanel, tragbar, faltbar, 220W Solarpanelleichtbauweise: einfach zu tragen, perfekt für all ihre outdoor-abenteuer.schnelle installation: in kürzester zeit aufgebaut mit stabilen standfüßen, sodass sie schnell mit der nutzung von solarenergie beginnen können.hohe effizienz: nutzt fortschrittliche solarzellen, um sicherzustellen, dass sie das beste aus ihrem solar-ladeerlebnis herausholen.wetterbeständig: konzipiert, um verschiedenen außenbedingungen standzuhalten und zuverlässige energie zu bieten, wo immer sie auch sind.breite kompatibilität: funktioniert gut mit vielen tragbaren stromstationen und bietet eine flexible lösung für ihre energiebedürfnisse abseits des stromnetzes. Spezifikation: material: monokristallines siliziumabmessungen: 940 x 585 x 70 mmanzahl der panels: 4maximale leistung: 400wmodulwirkungsgrad: 24%faltbar: jakompatibilität: verbindet sich mit den meisten tragbaren stromstationenDie von Ihnen gekaufte Variante ist:110W Solarpanel324,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **
-
Was ist eine steuerliche Außenprüfung?
Was ist eine steuerliche Außenprüfung? **
-
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
-
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.